
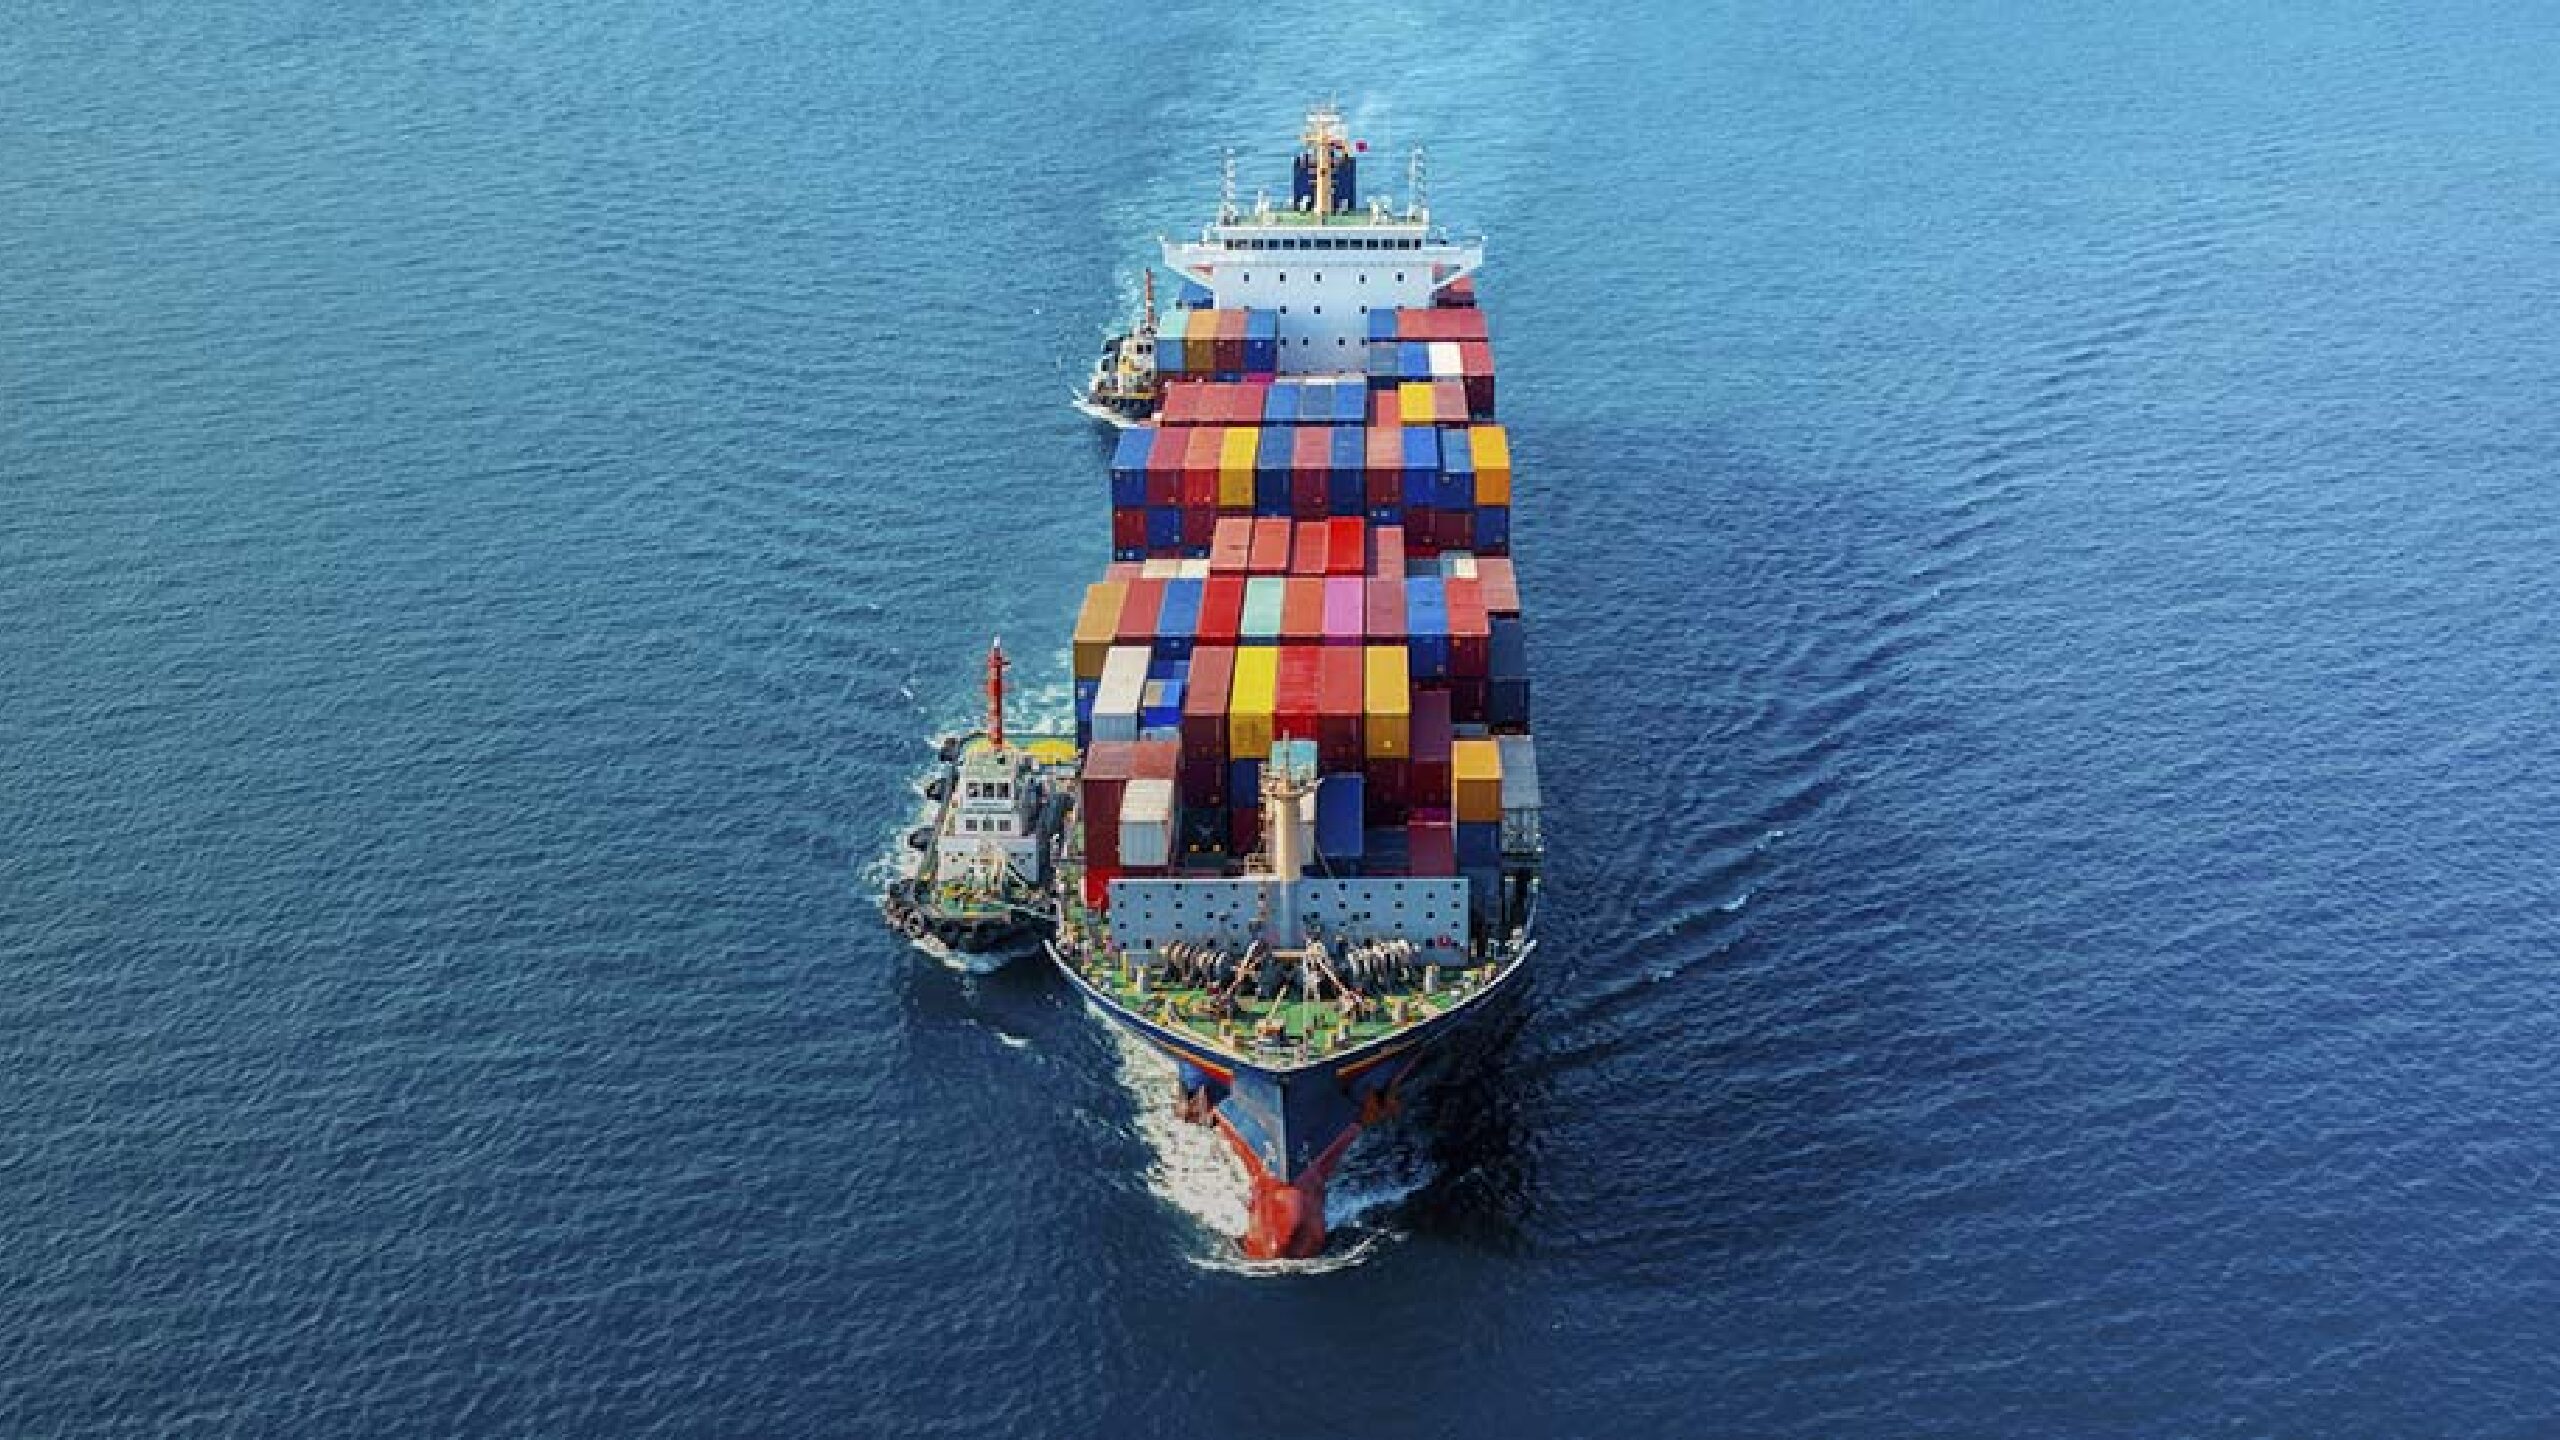
A logística marítima desempenha um papel fundamental no Brasil, principalmente pelo transporte de cargas por cabotagem e longo curso (comércio internacional). Entre as várias taxas cobradas nesse setor, o AFRMM (Adicional ao Frete para Renovação da Marinha Mercante) é um dos principais tributos que impactam diretamente os custos do transporte via modal aquaviário.
Por ser uma taxa obrigatória para determinadas operações, o AFRMM levanta muitas dúvidas entre transportadoras, armadores e importadores que precisam levar esse custo em consideração ao planejar suas operações logísticas.
Neste artigo, vamos explicar, de maneira prática e objetiva, o que é o AFRMM, quando ele é cobrado, como ele é calculado e qual o seu impacto na logística marítima no Brasil.
O que é AFRMM?
O Adicional ao Frete para Renovação da Marinha Mercante (AFRMM) é uma taxa tributária prevista pela Lei nº 10.893/2004 que incide sobre o valor do frete nas operações de transporte marítimo realizadas em território brasileiro.
O principal objetivo desse tributo é arrecadar recursos para o Fundo da Marinha Mercante (FMM), que financia projetos de desenvolvimento da indústria naval brasileira, como a construção, manutenção e renovação de embarcações e melhorias na infraestrutura portuária.
Quem é responsável pelo pagamento do AFRMM?
O pagamento do AFRMM é de responsabilidade do importador ou do destinatário da carga em operações de cabotagem, navegação de longo curso ou de transporte fluvial/lacustre. Embora o armador (empresa de transporte marítimo) recolha o tributo e repasse aos órgãos competentes, o valor da taxa geralmente é incluído no custo do frete repassado ao contratante.
Importante: Mesmo que o tributo seja arrecadado pela empresa de navegação responsável, ele é um custo que, na prática, recai sobre o cliente final – seja ele importador ou usuário doméstico do transporte aquaviário.
Quando o AFRMM é cobrado?
O AFRMM é cobrado em operações específicas realizadas no transporte aquaviário. Veja os casos mais comuns:
- Cabotagem:
Quando há transporte de cargas entre portos no território brasileiro.- Exemplo: O envio de mercadorias de um porto em Santos (SP) para o Porto de Suape (PE).
- Longo curso:
Quando há transporte de cargas entre portos brasileiros e portos internacionais.- Exemplo: A importação de bens da Ásia para o Brasil via transporte marítimo.
- Navegação fluvial ou lacustre:
Aplica-se ao transporte de cargas realizadas em rios e lagos brasileiros.- Exemplo: O transporte de grãos pelo Rio Madeira, de Porto Velho (RO) para Itacoatiara (AM).
Qual é a base de cálculo do AFRMM?
A base de cálculo do AFRMM é o custo total do frete da operação de transporte. Isso significa que o valor do tributo incide diretamente sobre o preço cobrado pelo armador pelo serviço de transporte aquaviário.
Alíquotas do AFRMM:
As alíquotas do AFRMM variam de acordo com o tipo de transporte realizado:
- Cabotagem: 10% sobre o valor do frete.
- Navegação de longo curso (internacional): 25% sobre o valor do frete.
- Navegação fluvial/lacustre: 40% sobre o valor do frete (para transporte de granéis líquidos, principalmente combustíveis).
Exemplo de cálculo:
Uma operação de cabotagem tem um frete total de R$ 10.000.
- Alíquota do AFRMM para cabotagem: 10%.
- Valor do AFRMM cobrado: R$ 1.000.
Isenções e Reduções no AFRMM
Embora o AFRMM seja um tributo obrigatório, há casos específicos em que ele não é cobrado ou é reduzido, conforme previsto na legislação. Entre as principais isenções e reduções no AFRMM, destacam-se:
- Isenções para mercadorias essenciais:
Produtos como trigo, fertilizantes e alguns bens de consumo de primeira necessidade podem estar isentos da cobrança do AFRMM. - Regime de drawback:
Operações realizadas sob o regime especial de drawback para exportação podem ser isentas do AFRMM, desde que a carga cumpra os requisitos regulamentares. - Carga transportada por embarcações com bandeira brasileira:
Em alguns casos, o transporte realizado por embarcações registradas no Brasil pode contar com isenções ou reduções no tributo. - Acordos internacionais:
Mercadorias provenientes de países com tratados específicos podem, em certos casos, estar isentas de tributos, incluindo o AFRMM.
Como é recolhido o AFRMM?
O recolhimento do AFRMM é administrado pela Secretaria da Receita Federal do Brasil (RFB) e realizado por meio de sistemas eletrônicos, como o Mercante, um módulo eletrônico que controla toda a arrecadação e fiscalização desse tributo.
O processo ocorre da seguinte forma:
- Registro da operação no Sistema Mercante:
O armador ou operador logístico lança as informações da carga e do frete no sistema. - Cálculo e emissão da Guia de Recolhimento:
O sistema gera automaticamente o valor do AFRMM com base na alíquota aplicável e no custo do frete. - Pagamento do tributo:
O destinatário/importador efetua o pagamento por meio do sistema para liberar a carga. - Repasse ao Fundo da Marinha Mercante (FMM):
Após o pagamento, o valor do AFRMM é direcionado para o FMM, que utiliza os recursos para financiar projetos relacionados à indústria naval brasileira.
Impacto prático do AFRMM na logística marítima
O AFRMM é uma despesa que deve ser sempre considerada ao planejar operações logísticas no modal marítimo. Embora sua principal função seja fomentar o desenvolvimento da indústria naval do país, ele também representa um aumento no custo do frete, especialmente em operações de importação e navegação fluvial.
1. Maior custo operacional:
A cobrança do AFRMM, especialmente em operações de longo curso, pode impactar significativamente o custo total das mercadorias. Isso pode refletir no preço final para o consumidor.
- Exemplo: Nos setores que dependem de transporte marítimo, como agricultura ou petróleo, o AFRMM pode influenciar o preço dos combustíveis ou insumos agrícolas.
2. Planejamento tributário:
Empresas que utilizam o modal marítimo podem buscar formas de reduzir ou compensar o impacto do AFRMM por meio de regimes especiais, como o drawback ou acordos comerciais compatíveis com suas operações.
3. Competitividade no mercado:
Países que têm custos logísticos mais baixos podem ter vantagens competitivas frente ao Brasil em determinados setores. Dessa forma, o AFRMM gera reflexões importantes sobre como balancear o financiamento do setor naval brasileiro com a eficiência logística.
Considerações finais
O AFRMM (Adicional ao Frete para Renovação da Marinha Mercante) é um tributo essencial no transporte marítimo brasileiro, pois é o principal mecanismo de financiamento para a renovação e fortalecimento da indústria naval no país. Entender como ele funciona garante que empresas de logística e importadores estejam preparados para lidar com as obrigações fiscais e tomar decisões estratégicas que minimizem os custos e aumentem a eficiência das operações.
Ao mesmo tempo, o AFRMM reforça a necessidade de modernizar a infraestrutura logística do Brasil, promovendo um transporte marítimo mais competitivo e sustentável, em benefício de toda a cadeia produtiva nacional.
Empresas que desejam operar no modal aquaviário com eficiência devem considerar o uso de tecnologias, como o TMS LogTree, que automatizam processos fiscais, otimizam cálculos tributários e garantem a conformidade com as regulações, assegurando maior previsibilidade e controle financeiro em operações sujeitas ao AFRMM.
O conhecimento profundo sobre tributos como o AFRMM não é apenas uma questão de compliance, mas também uma oportunidade para planejar melhor, reduzir custos e alavancar o potencial estratégico do transporte marítimo no Brasil.
